
Ringkasan dan sinyal utama
Sinyal terpenting hari ini adalah akses ke compute AI yang dilaporkan mulai dikunci lewat kontrak lintas negara, bukan sekadar lewat pembelian chip. Tencent disebut menyewa akses ke sekitar 100.000 chip AI canggih dari Oracle selama lima tahun melalui beberapa data center di Asia Tenggara. Nilainya diperkirakan US$7 miliar dengan pembayaran awal sekitar 30%.
Namun kualitas buktinya harus dijaga: Reuters melaporkan temuan Financial Times dan menyatakan belum dapat memverifikasinya secara independen; Oracle serta Tencent juga belum memberi komentar. Karena itu brief ini memperlakukan transaksi tersebut sebagai reported lease, bukan kontrak yang sudah dikonfirmasi kedua pihak.
Bila benar, model sewa ini mengubah hubungan sebab-akibat pasar memory. Tencent memperoleh compute tanpa menunggu chip masuk China; Oracle menanggung pembangunan dan utilisasi cluster; kebutuhan HBM, server DRAM, dan enterprise SSD berpindah ke data center penyedia cloud di Asia Tenggara. Sementara itu, harga spot DDR5 hanya naik 0,06% pada 1 Oktober dan DDR4 16Gb branded turun 0,03%. Permintaan AI menguat, tetapi harga consumer tidak bergerak satu arah.
AI: Tencent dilaporkan mengunci 100 ribu chip lewat Oracle
Menurut laporan Financial Times yang dikutip Reuters, Tencent menandatangani sewa lima tahun untuk mengakses sekitar 100.000 chip AI canggih yang tidak tersedia di China. Chip tersebut akan ditempatkan di beberapa data center Oracle di Asia Tenggara. Estimasi nilai kontrak sekitar US$7 miliar dengan pembayaran awal sekitar 30%. Reuters, 1 Oktober 2026
Ini berbeda dari pembelian accelerator langsung. Dalam model sewa, Tencent membeli akses compute, sedangkan Oracle harus menyediakan rack, jaringan, listrik, pendinginan, storage, dan availability. Memory tidak berpindah ke neraca Tencent, tetapi tetap dibutuhkan secara fisik di cluster Oracle.
Kontrak lima tahun—jika terkonfirmasi—memberi visibilitas demand lebih kuat daripada satu proyek training. Training memang memakai puncak compute besar, tetapi deployment model gambar dan layanan generatif juga menciptakan inference berulang. Di sisi storage, checkpoint, dataset, cache, logging, vector index, serta pipeline produksi menjaga kebutuhan enterprise SSD setelah fase training selesai.
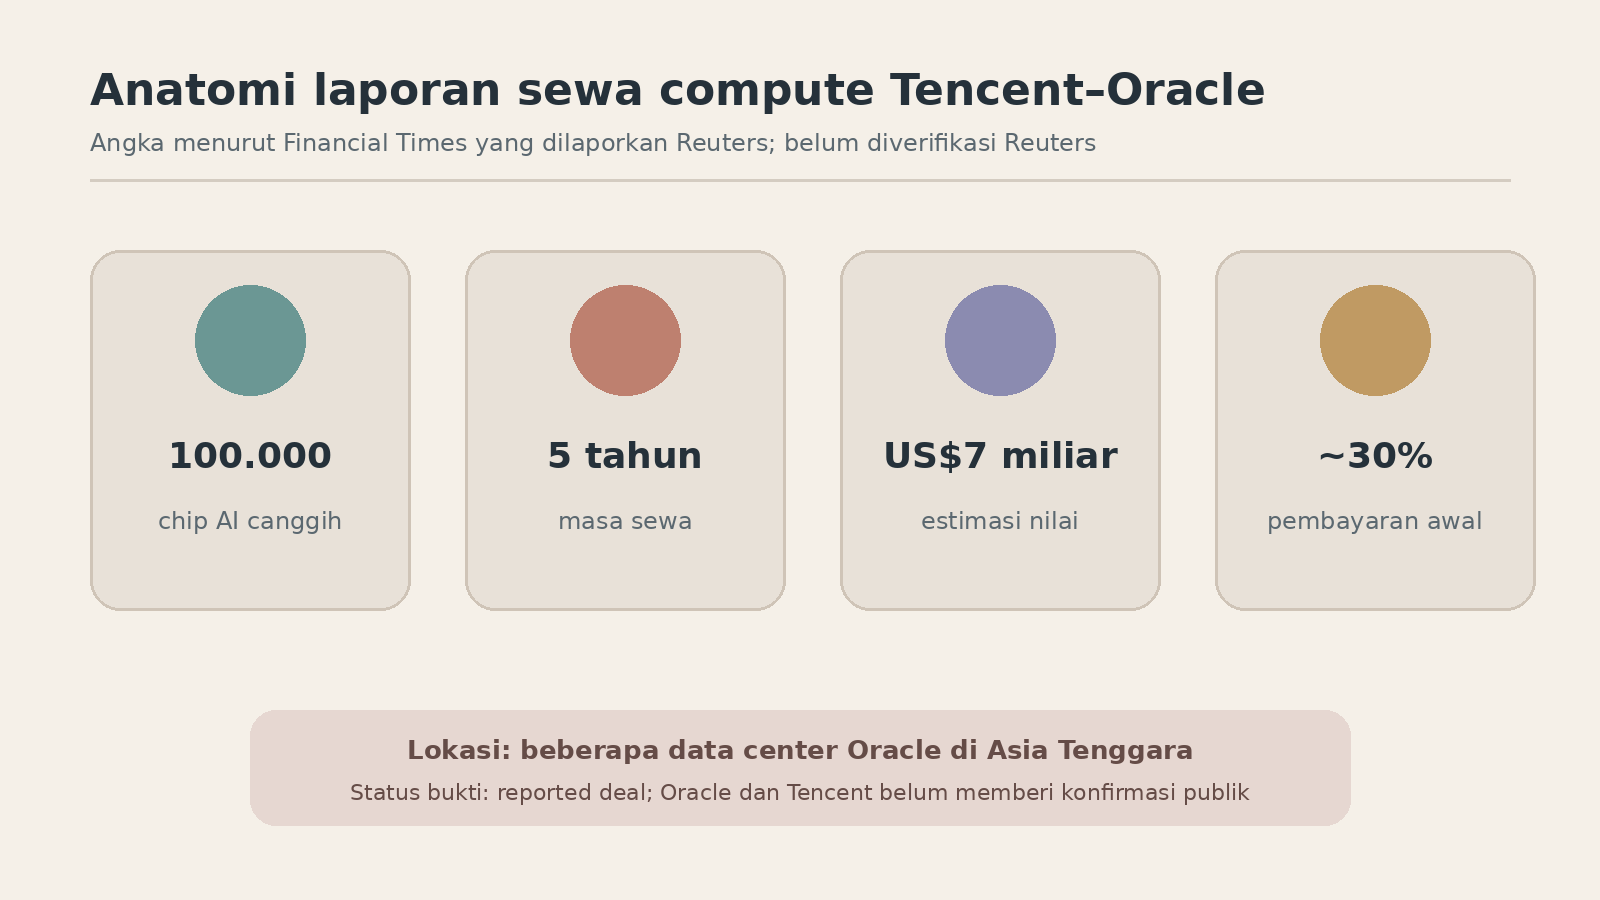
Catatan visual: angka di atas berasal dari laporan media; Reuters belum memverifikasi transaksi secara independen dan kedua perusahaan belum memberi konfirmasi publik.
Infrastruktur: kontrak hari ini, kapasitas Jepang baru 2028
Di Jepang, JERA, Dell, dan RHAELM menandatangani MoU untuk memulai proyek data center AI 400 MW di Chiba senilai US$15 miliar. JERA menyiapkan lahan dan pasokan listrik 15–25 tahun, RHAELM mengembangkan serta membiayai fasilitas, dan Dell menyediakan infrastruktur rack-scale. Operasi bertahap baru ditargetkan mulai 2028 dan kapasitas penuh 2029. Reuters: proyek AI Chiba
Perbandingan ini penting. Sewa Tencent–Oracle dilaporkan sebagai komitmen compute lima tahun; proyek Chiba masih MoU dan belum memiliki workload operasional. Keduanya mendukung permintaan memory pada horizon berbeda, tetapi hanya cluster yang sudah aktif dan terpakai yang menghasilkan kebutuhan penggantian, ekspansi, dan storage berulang.
Listrik kini masuk ke struktur proyek sejak awal. Penempatan data center di dekat pembangkit mengurangi risiko sambungan daya, tetapi belum menghapus risiko pembiayaan, izin, konstruksi, dan utilisasi. Proyek yang diumumkan senilai miliaran dolar tidak boleh langsung dihitung sebagai pesanan HBM atau enterprise SSD hari ini.

Catatan visual: reported lease, MoU, dan kapasitas operasional adalah tiga tingkat bukti yang berbeda.
Ekonomi AI: permintaan kuat, biaya modal mulai menekan
Di sisi permintaan, kontrak sewa panjang dan pembayaran awal mengurangi risiko pembatalan jangka pendek. Di sisi pembiayaan, tekanan mulai terlihat pada utang proyek AI. Kolom Reuters mencatat obligasi US$27 miliar yang membiayai proyek Hyperion milik Meta diperdagangkan sekitar 91 sen per dolar dengan yield 7,55%; Oracle juga disebut mengeluarkan pemberitahuan force majeure karena potensi keterlambatan listrik pada proyek New Mexico. Reuters Open Interest, 29 September 2026
Sumber tersebut adalah analisis pasar, bukan laporan pembatalan order memory. Ia tetap berguna sebagai indikator risiko: biaya modal yang naik dapat menunda proyek yang belum terikat, bahkan ketika kontrak compute yang sudah ditandatangani tetap berjalan.
Artinya, AI tidak boleh dibaca sebagai satu mesin penyerap kapasitas tanpa batas. Sinyal bullish adalah kontrak sewa dan pembayaran awal. Sinyal risiko adalah yield utang, hambatan listrik, kebutuhan monetisasi, serta proyek yang baru berupa MoU. Tesis memory baru berubah bearish bila risiko-risiko itu benar-benar menjadi pemotongan capex, pembatalan order accelerator, inventory HBM/server DRAM naik, atau utilisasi cluster turun.
DRAM: DDR5 naik 0,06%, DDR4 16Gb turun 0,03%
Penutupan spot 1 Oktober 2026 pukul 18.10 GMT+8 menunjukkan:
- DDR5 16Gb 4800/5600 branded: US$57,933, naik 0,06%. DDR5 eTT datar di US$26,00.
- DDR4 16Gb 3200 branded: US$83,662, turun 0,03%. DDR4 16Gb eTT datar di US$13,95.
- DDR4 8Gb branded: datar di US$46,321. DDR4 8Gb eTT juga datar di US$5,92.
Pergerakan harian nyaris datar, tetapi arah kumulatif belum berubah. Dibanding 7 September, DDR5 16Gb branded naik sekitar 6,63%, sedangkan DDR4 16Gb branded turun sekitar 10,28%. Data modul publik terakhir masih 21 September: DDR5 UDIMM 16GB naik 1,41% dan DDR4 UDIMM 16GB naik 0,49%. TrendForce DRAM Price Trends
Dengan demikian, kontrak compute AI belum menerjemahkan diri menjadi lonjakan spot baru pada sesi ini. Ia lebih tepat dibaca sebagai dukungan demand jangka menengah. DDR4 16Gb tetap memiliki siklus dan pelanggan berbeda, sehingga dapat terkoreksi saat DDR5/HBM lebih ketat.

Catatan visual: perubahan harian sangat kecil; perbedaan arah sepanjang September jauh lebih informatif.
NAND dan SSD: belum ada pembaruan fisik baru
Data NAND publik belum berubah. Wafer spot terakhir 21 September menunjukkan 512Gb TLC turun 1,00% menjadi US$19,883, 256Gb TLC naik 6,41% menjadi US$17,885, dan 128Gb TLC datar di US$9,967. Street price SSD terakhir 24 September masih memperlihatkan dua SKU turun dan tiga sampel lain datar.
TrendForce menandai pembaruan harga kontrak NAND September pada 30 September, tetapi angka rinci tidak ditampilkan pada tabel publik. Karena itu brief ini tidak menyimpulkan arah kontrak dari label pembaruan saja. TrendForce NAND Flash Price Trends
Hubungan AI dengan NAND tetap nyata, tetapi berbeda dari HBM. Cluster Oracle memerlukan enterprise SSD untuk dataset, checkpoint, cache, dan layanan inference; namun volume aktual bergantung pada arsitektur serta utilisasi. Efisiensi model, kompresi, deduplikasi, dan tiering dapat menekan kebutuhan byte per workload. HBF masih arah teknologi tanpa bukti shipment massal, sedangkan tambahan output CXMT atau YMTC baru bearish bagi consumer bila benar-benar masuk SSD retail dan menaikkan inventory.
Implikasi pasar Indonesia
Snapshot lokal semakin menegaskan perbedaan antara harga, ketersediaan, dan kualitas listing. Angka berikut adalah penawaran terindeks, bukan transaksi selesai.
- DDR5 32GB 2×16GB: OneIT menampilkan Zadak Twist 6000 di Rp8,703 juta dan ADATA XPG Lancer Blade RGB 6000 juga Rp8,703 juta. Halaman produk Agres untuk Apacer NOX 6000 tercatat In Stock Rp8,95 juta tiga hari lalu, tetapi halaman kategori terbaru menandainya habis pada Rp9,15 juta. Perbedaan status ini menunjukkan snapshot web dapat tertinggal atau stok berubah cepat.
- Rentang DDR5 32GB: indeks Lazada yang dirayapi pekan lalu menampilkan Corsair 6400 sekitar Rp6,726 juta, Kingston 5600 Rp6,015 juta, Apacer 6000 Rp9,199 juta, dan beberapa kit RGB 6000 sekitar Rp9–9,88 juta. Listing Team Delta Rp2,64–2,68 juta dari penjual “No Brand” tetap dikeluarkan dari baseline.
- DDR5 64GB 2×32GB: Team Delta RGB 6000 sekitar Rp12,315 juta dan KLEVV CRAS V RGB 6400 Rp18,136 juta. Selisih besar mencerminkan timing, kelas produk, dan kanal; bukan satu harga pasar.
- DDR4 32GB 2×16GB: ADATA Spectrix D35G RGB 3200 sekitar Rp4,45–4,859 juta di indeks Lazada, sedangkan OneIT menampilkan model serupa Rp6,30 juta. Belum tersedia pasangan value 3200 dan premium 3600 yang sama-sama terverifikasi stok untuk membuat kurva bersih.
- DDR4 64GB 2×32GB: listing baru 3200 masih tersebar sekitar Rp4,44–9,10 juta; listing 3600 baru sekitar Rp7,625 juta tetapi berstatus habis. Unit second 3600 muncul sekitar Rp4,15–5,50 juta. Gap tidak dihitung sebagai diskon pasar karena SKU, waktu crawl, dan status stok berbeda.
- SSD 1TB: OneIT menampilkan ADATA Legend 860 Gen4 Rp3,698 juta, Zadak TWSG4S Gen4 Rp3,723 juta, dan Zadak SATA 1TB Rp1,977 juta. Perbedaan interface dan kelas produk tidak boleh dibaca sebagai satu kurva harga NAND.
Pengamatan pembaca bahwa listing DDR5 makin jarang tetap relevan, tetapi belum membuktikan sell-through meningkat. Pada Agres, status satu kit 32GB memang berubah dari halaman produk aktif menjadi habis di halaman kategori; namun tanpa riwayat stok toko yang sama, penyebabnya bisa penjualan, restock tertunda, atau sinkronisasi katalog.
Harga second DDR5 32GB sekitar Rp6.xx juta juga masih konsisten dengan perlambatan kenaikan, bukan penurunan luas. Saat kit baru tertentu muncul Rp6,7 juta sementara kit lain Rp9 juta, SKU, timing, garansi, dan kebutuhan cepat jual lebih dominan daripada rata-rata spot satu sesi.
Analisis: compute berpindah lokasi, demand memory tidak hilang
Pelajaran utama dari laporan Tencent–Oracle adalah bahwa pembatasan akses chip dapat mengubah lokasi compute tanpa menghilangkan kebutuhan memory. Alih-alih memasang 100.000 accelerator di China, Tencent dilaporkan menyewa cluster Oracle di Asia Tenggara. Permintaan HBM, server DRAM, dan enterprise SSD tetap ada, tetapi pembelinya bergeser ke penyedia cloud.
Model ini dapat memperkuat daya tawar hyperscaler dan pemasok memory karena kontrak lebih panjang serta utilisasi dapat dibagi lintas pelanggan. Namun ia juga memusatkan risiko. Jika monetisasi inference mengecewakan, pelanggan dapat mengurangi ekspansi berikutnya meskipun sewa berjalan. Jika listrik atau pembiayaan terlambat, kapasitas yang diumumkan tidak berubah menjadi rack aktif.
Bagi consumer, efeknya tidak linear. HBM memakai kapasitas DRAM bernilai tinggi dan server memprioritaskan RDIMM; enterprise SSD menyerap NAND yang bisa saja tidak masuk retail. Tetapi DDR4 branded dapat tetap turun karena fase produk, sementara promo SSD tertentu muncul akibat inventory kanal. Karena itu, harga consumer Indonesia harus dikonfirmasi melalui banyak SKU dan toko, bukan diturunkan langsung dari satu kontrak AI.
Kesimpulan
Permintaan AI hari ini mendapat bukti baru berupa reported lease compute lima tahun, tetapi belum mendapat konfirmasi langsung dari Tencent dan Oracle. Jika terkonfirmasi, kontrak ini mengunci akses sekitar 100.000 chip dan memindahkan kebutuhan HBM, server DRAM, serta enterprise SSD ke cluster Oracle di Asia Tenggara.
Di saat yang sama, proyek AI Jepang senilai US$15 miliar masih berada pada tahap MoU dengan operasi paling cepat 2028. Pasar harus membedakan kontrak compute, rencana pembangunan, dan kapasitas aktif. Risiko pembiayaan serta listrik juga mulai lebih material.
DRAM spot 1 Oktober hampir datar: DDR5 naik tipis dan DDR4 16Gb turun tipis. NAND belum memiliki data fisik baru. Di Indonesia, harga DDR5 tetap lebar dan ketersediaan satu kit bahkan berbeda antarhalaman toko; sinyal kelangkaan belum cukup untuk menghitung laju penyerapan.
Oversupply 2027 tetap skenario. Ia baru menjadi tesis bila inventory consumer meningkat, spot dan kontrak turun konsisten, serta pertumbuhan bit-output melampaui penyerapan AI dan enterprise. Bukti hari ini justru menunjukkan bahwa akses compute masih cukup bernilai untuk dikunci lintas negara.
Daftar sumber
- Reuters: laporan sewa chip Tencent–Oracle, 1 Oktober 2026
- Reuters: proyek data center AI JERA–Dell–RHAELM
- Reuters Open Interest: risiko pembiayaan AI
- TrendForce: DRAM Price Trends, 1 Oktober 2026
- TrendForce: NAND dan SSD Price Trends
- Agres: Apacer NOX DDR5 32GB 6000
- Lazada Indonesia: indeks RAM DDR5 32GB/64GB
- OneIT: katalog ADATA RAM dan SSD
- OneIT: katalog Zadak RAM dan SSD
- Shopee: contoh DDR4 64GB 3200