
Ringkasan dan sinyal utama
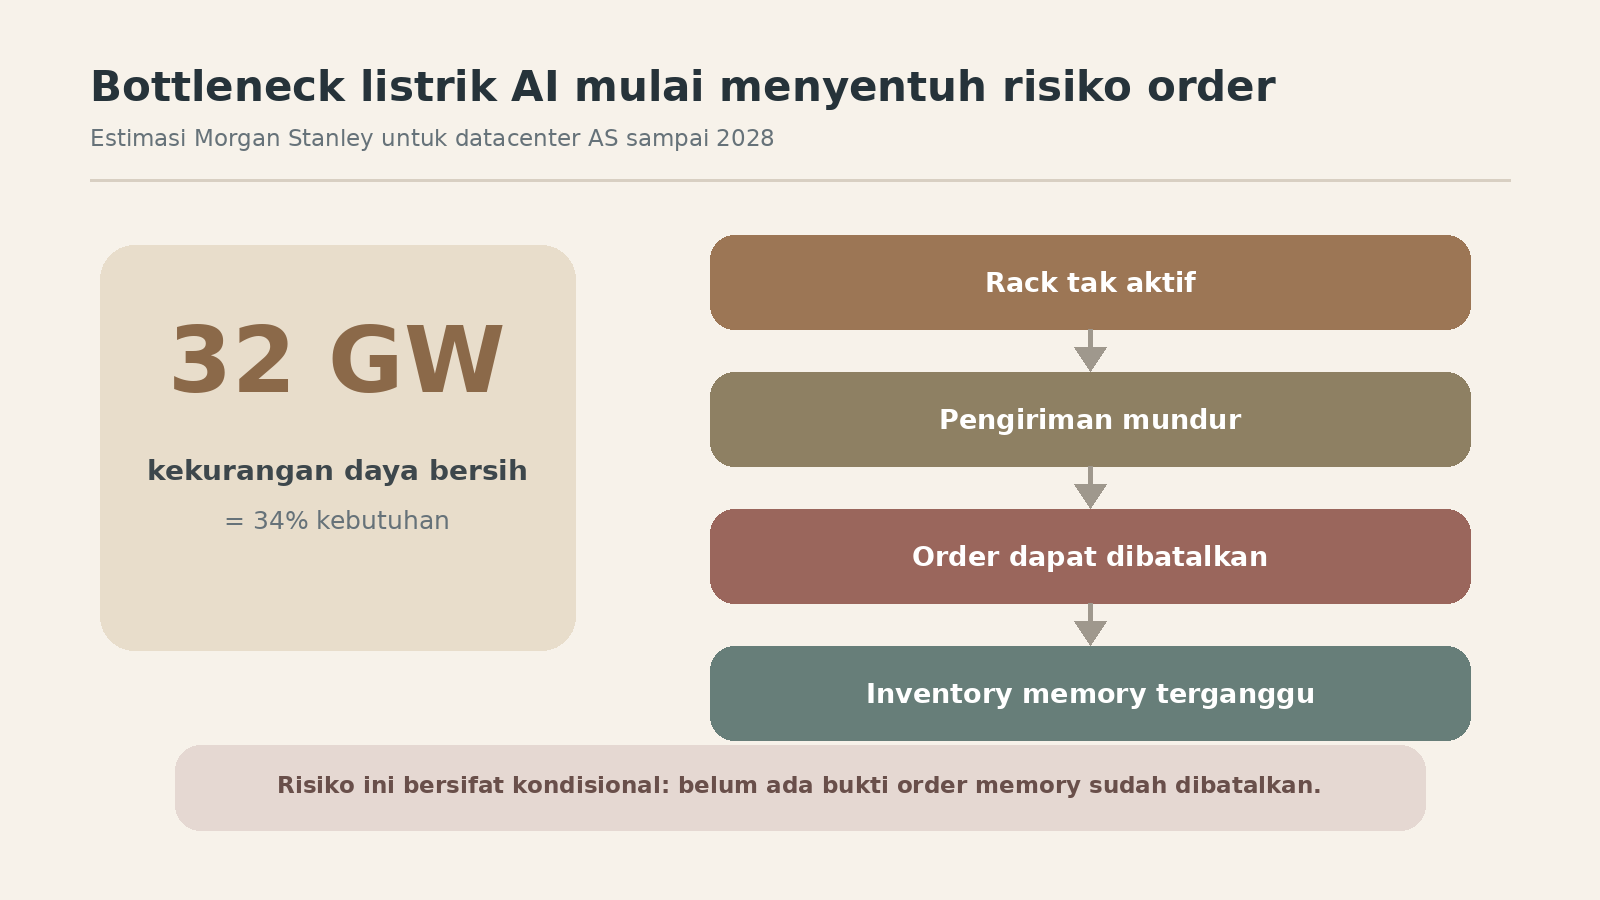
Hambatan listrik mulai berubah dari masalah pembangunan datacenter menjadi risiko langsung bagi jadwal order memory. Morgan Stanley memperkirakan pengembang datacenter AS menghadapi kekurangan daya bersih 32 GW atau 34% sampai 2028, bahkan setelah memperhitungkan pembangkit di lokasi dan fuel cell. Bila accelerator yang sudah dipesan tidak dapat dipasang, pelanggan dapat menunda pengiriman atau membatalkan order; memory, optical, power-management, dan analog disebut paling rentan terhadap gangguan inventory.
Batas bukti harus dijaga: ini adalah estimasi analis dan skenario risiko, bukan laporan bahwa order HBM, server DRAM, atau enterprise SSD sudah dibatalkan. Morgan Stanley justru menilai proyeksi Nvidia dan Broadcom untuk 2027 relatif terlindungi karena visibilitas penempatan chip, ekspansi geografis, dan koordinasi dengan pemasok listrik. Reuters, 5 Oktober 2026
Pasar fisik belum mengonfirmasi perlambatan. Pada penutupan 5 Oktober, DDR5 16Gb branded naik 0,12% menjadi US$58,067 dan DDR5 eTT naik 0,77%. DDR4 16Gb branded datar, sementara versi eTT naik 0,89%. Jadi headline hari ini adalah risiko permintaan yang lebih konkret, bukan pembalikan harga yang sudah terjadi.
AI dan infrastruktur: 32 GW dapat memutus rantai permintaan
AI hanya menyerap memory setelah beberapa tahap terpenuhi: penggunaan dan monetisasi menghasilkan kontrak compute; datacenter memperoleh modal, izin, listrik, cooling, dan jaringan; accelerator dikirim lalu diaktifkan; barulah cluster menghasilkan kebutuhan HBM, server DRAM, serta enterprise SSD yang berulang. Kekurangan daya menahan rantai itu di antara kontrak compute dan rack aktif.
Dampaknya juga tidak sama untuk setiap komponen. GPU dan custom ASIC dapat dialihkan ke wilayah atau pelanggan lain, sedangkan memory serta komponen sekunder yang sudah disiapkan untuk konfigurasi tertentu lebih mudah menumpuk bila jadwal instalasi bergeser. Inilah alasan bottleneck listrik dapat menekan inventory memory lebih cepat daripada proyeksi pendapatan vendor accelerator.
Indikator bearish yang perlu dicari berikutnya adalah penurunan utilisasi cluster, pemotongan capex hyperscaler, penundaan kontrak colocation, pushout shipment accelerator, atau pembatalan order memory fisik. Sampai bukti itu muncul, listrik adalah penghambat jadwal dan premi risiko—belum menjadi bukti demand AI runtuh.
Ekonomi AI: pendapatan datacenter melonjak, rugi ikut membesar
Pengajuan IPO DayOne memberi bukti bahwa permintaan datacenter tumbuh sekaligus membutuhkan modal besar. Untuk enam bulan yang berakhir 30 Juni 2026, pendapatan naik dari US$151,5 juta menjadi US$512 juta, sekitar 238%. Namun rugi bersih melebar dari US$12,6 juta menjadi US$77,2 juta, sekitar 513%. DayOne menyediakan ruang, daya, pendinginan, dan konektivitas bagi pelanggan cloud dan AI terutama melalui kontrak jangka panjang. Reuters, 5 Oktober 2026
Revenue yang tumbuh cepat menunjukkan permintaan kontraktual; rugi yang membesar menunjukkan monetisasi infrastruktur belum otomatis mengejar biaya pembangunan dan pembiayaan. Suku bunga serta yield obligasi yang tinggi juga dapat menunda proyek meski permintaan akhir tersedia. Dana IPO direncanakan untuk konstruksi dan modal kerja, sehingga realisasi kapasitas tetap bergantung pada akses modal.

DayOne beroperasi di Indonesia dan beberapa pasar Asia-Pasifik lain. Itu relevan bagi peta kapasitas regional, tetapi tidak membuktikan memory consumer Indonesia akan terserap oleh datacenter lokal. Kontrak colocation, rack terpasang, accelerator aktif, dan pembelian storage aktual tetap harus dibedakan.
DRAM: DDR5 masih naik, DDR4 branded tetap terkoreksi
Penutupan spot 5 Oktober 2026 pukul 18.10 GMT+8 menunjukkan:
- DDR5 16Gb 4800/5600 branded: US$58,067, naik 0,12%. DDR5 eTT US$26,30, naik 0,77%.
- DDR4 16Gb 3200 branded: US$83,588, datar. DDR4 16Gb eTT US$14,125, naik 0,89%.
- DDR4 8Gb 3200 branded: US$46,321, datar. DDR4 8Gb eTT US$5,95, naik 0,17%.
Dibanding 7 September, DDR5 16Gb branded telah naik sekitar 6,87%, sedangkan DDR4 16Gb branded turun sekitar 10,36%. Data modul terakhir 28 September menampilkan DDR5 UDIMM 16GB datar, DDR5 RDIMM 32GB naik 3,02%, dan DDR4 UDIMM 16GB naik 0,55%. TrendForce DRAM Price Trends

HBM tetap menjadi tujuan alokasi penting. Samsung memperkirakan HBM dapat memakai hampir 30% kapasitas wafer DRAM industri pada 2027, naik dari sekitar 20%. Itu proyeksi kapasitas, bukan shipment selesai, tetapi menjelaskan mengapa DDR5 consumer belum otomatis longgar meski DDR4 branded melemah. Reuters, 29 September 2026
NAND dan storage: bukti oversupply mulai muncul, harga belum ikut
Data wafer publik terakhir 28 September menunjukkan 512Gb TLC turun 2,45% menjadi US$19,396, sedangkan 256Gb dan 128Gb TLC datar. Di segmen lain, MLC 64Gb naik 2,05% dan MLC 32Gb naik 1,21%. Street price SSD terakhir 24 September masih memperlihatkan dua SKU turun dan tiga sampel lain datar. TrendForce NAND Flash Price Trends
Ringkasan riset TrendForce 30 September menggambarkan pasar NAND dua tingkat: permintaan enterprise dan AI tetap kuat, sementara inventory consumer mulai menumpuk dan harga wafer bertahan pada level tinggi. TrendForce Memory & Storage Research. Ini adalah bukti pertama untuk sisi inventory consumer, tetapi belum memenuhi tesis oversupply karena harga spot dan kontrak belum turun konsisten.
AI inference juga mendorong penyimpanan KV cache dan token. Industri mencoba memindahkan data dari HBM/DRAM yang mahal ke SSD, storage-class memory, SLC, atau pseudo-SLC. TrendForce: AI Agents Reshape Memory Hierarchy. Efisiensi model, quantization, caching, dan custom ASIC dapat menurunkan biaya per query; pertumbuhan penggunaan dapat mengimbangi penghematan itu. Jadi kebutuhan NAND tidak boleh diturunkan langsung dari jumlah model atau parameter.
HBF masih merupakan arah teknologi tanpa data shipment massal. CXMT dan YMTC tetap dinilai dari output lolos qualification, tujuan pelanggan, volume komersial, dan inventory retail—bukan hanya pengumuman kapasitas.
Implikasi pasar Indonesia
Harga berikut adalah penawaran halaman atau hasil indeks, bukan transaksi selesai. Stok, varian, garansi, dan checkout harus diperiksa.
- DDR5 32GB 2×16GB: katalog Agres yang dirayapi 4 Oktober menampilkan Apacer NOX 5600 non-RGB Rp9,05 juta, 6000 non-RGB Rp9,15 juta, dan 5600 RGB Rp9,35 juta. Halaman aktif 6000 juga menunjukkan Rp9,15 juta dan status In Stock. Dibanding catatan 5 Oktober Rp8,95 juta, perubahan Rp200 ribu pada satu halaman tidak cukup untuk menyebut lonjakan pasar.
- DDR5 64GB 2×32GB: G.Skill Trident Z5 Neo RGB 6000 di OneIT tercantum Rp18,092 juta dengan catatan stok terbatas. Ini premium RGB dan bukan baseline value.
- DDR4 32GB 2×16GB: Team Dark Z Alpha 3200 tercantum Rp2,7 juta dengan stok terbatas, sedangkan beberapa kit 3200 lain di OneIT tercantum Rp6,3 juta. Gap ekstrem ini lebih layak diperlakukan sebagai anomali kanal, SKU lama, atau status stok yang perlu dikonfirmasi.
- DDR4 64GB 2×32GB: Team Delta RGB 3600 tercantum Rp8,7 juta tetapi berstatus habis. Karena tidak dapat dibeli, angka itu tidak menjadi harga pasar aktif.
- Second DDR5 32GB: observasi pembaca sekitar Rp6.xx juta tetap berguna sebagai sinyal batas daya beli, tetapi belum menjadi indeks transaksi tanpa SKU identik, umur listing, dan harga deal.
- SSD Gen4 1TB: belum ada sampel lokal baru yang cukup bersih untuk mengganti baseline. Penurunan wafer 512Gb TLC belum boleh diterjemahkan langsung menjadi koreksi retail.

Sumber lokal: Agres katalog memory, Agres Apacer NOX 6000, OneIT G.Skill 64GB, dan OneIT Team Dark Z 32GB.
Analisis: AI masih menyerap, tetapi listrik menentukan waktunya
Perubahan tesis hari ini adalah munculnya mekanisme perlambatan yang langsung menghubungkan infrastruktur AI dengan order memory. Sebelumnya constraint listrik terutama dibaca sebagai risiko pembangunan. Kini Morgan Stanley secara eksplisit menempatkan memory sebagai komponen yang rentan bila accelerator tidak dapat dipasang dan pelanggan menunda atau membatalkan pengiriman.
Namun skenario itu belum terealisasi pada data fisik. DDR5 dan eTT masih naik, RDIMM masih menguat, enterprise NAND tetap kuat, dan belum ada laporan pembatalan order. Karena itu posisi yang paling tepat adalah: AI tetap menjadi penopang demand, tetapi daya, pembiayaan, dan utilisasi menentukan apakah permintaan tersebut tiba tepat waktu.
Oversupply 2027 masih skenario. Satu syarat mulai mendapatkan bukti parsial—inventory consumer NAND meningkat—tetapi dua syarat lain belum terpenuhi: spot dan kontrak belum turun konsisten, serta belum terbukti pertumbuhan bit-output melampaui penyerapan AI dan enterprise.
Kesimpulan
Kekurangan listrik datacenter AS menambah risiko nyata bagi jadwal order memory, tetapi belum memotong permintaan fisik. Estimasi 32 GW atau 34% sampai 2028 menjelaskan bagaimana rack yang tak dapat diaktifkan dapat memicu pushout atau pembatalan. Nvidia dan Broadcom dinilai lebih terlindungi; memory justru lebih rentan terhadap inventory disruption.
Di pasar fisik, DDR5 masih naik dan DDR4 branded tetap berada dalam koreksi selektif. NAND mulai menunjukkan inventory consumer yang menumpuk, tetapi harga wafer belum jatuh seragam karena enterprise dan AI masih menyerap.
Bagi pembeli Indonesia, DDR5 32GB 2×16GB masih berada sekitar Rp9,05–9,35 juta pada sampel aktif Agres. Harga second Rp6.xx juta dan listing DDR4 murah dapat menjadi peluang, tetapi belum membuktikan perubahan market-wide. Periksa SKU, konfigurasi, stok, dan harga checkout sebelum menyimpulkan tren.
Daftar sumber
- Reuters: AI power crunch dan risiko rantai pasok chip, 5 Oktober 2026
- Reuters: pengajuan IPO dan ekonomi DayOne, 5 Oktober 2026
- Reuters: proyeksi porsi HBM terhadap wafer DRAM, 29 September 2026
- TrendForce: DRAM Price Trends, 5 Oktober 2026
- TrendForce: NAND Flash Price Trends, 28 September 2026
- TrendForce: Memory & Storage Research, 30 September 2026
- TrendForce: AI Agents Reshape Memory Hierarchy
- Agres: katalog memory Indonesia
- OneIT: katalog RAM Indonesia